BİLGİ BANKASI

Güncel Duyurular &
Mali Bilgilendirmeler

Bilgi Bankası Yayınlarımız
18.10.2026

Türkiye’ye Dönenler İçin 20 Yıllık Gelir Vergisi İstisnası: GVK Mükerrer 20/D ve GİB Özelgesi

Türkiye’ye Dönenler İçin 20 Yıllık Gelir Vergisi İstisnası: GVK Mükerrer 20/D ve  GİB’in 13.10.2026 tarihli ve E-62030549-120-1372289 sayılı özelgesi tam da “Türkiye’de yerleşmiş sayılma” meselesini açıklıyor. Gelir İdaresi Başkanlığı Türkiye’ye Dönenler İçin 20 Yıllık Gelir Vergisi İstisnası: GVK Mükerrer 20/D ve GİB Özelgesi Türkiye’ye uzun yıllar yurt dışında yaşadıktan sonra kesin dönüş yapan gerçek kişiler [...]
Yazıyı Okuyun
10.10.2026

Geçmiş Yıl Zararlarının Ortaklarca Karşılanması: TTK 376, Kurumlar Vergisi ve KDV

Geçmiş Yıl Zararlarının Ortaklarca Karşılanması: TTK 376, Kurumlar Vergisi ve KDV makalemizde Şirketlerin özkaynak yapısı zayıfladığında veya geçmiş yıl zararları biriktiğinde, ortakların şirkete para aktararak bu zararları karşılaması uygulamada sık karşılaşılan bir durumdur. Ancak burada önemli bir vergisel soru ortaya çıkmaktadır: Ortakların şirkete aktardığı bu tutarlar gelir sayılır mı, kurumlar vergisine tabi olur mu ve [...]
Yazıyı Okuyun
10.10.2026

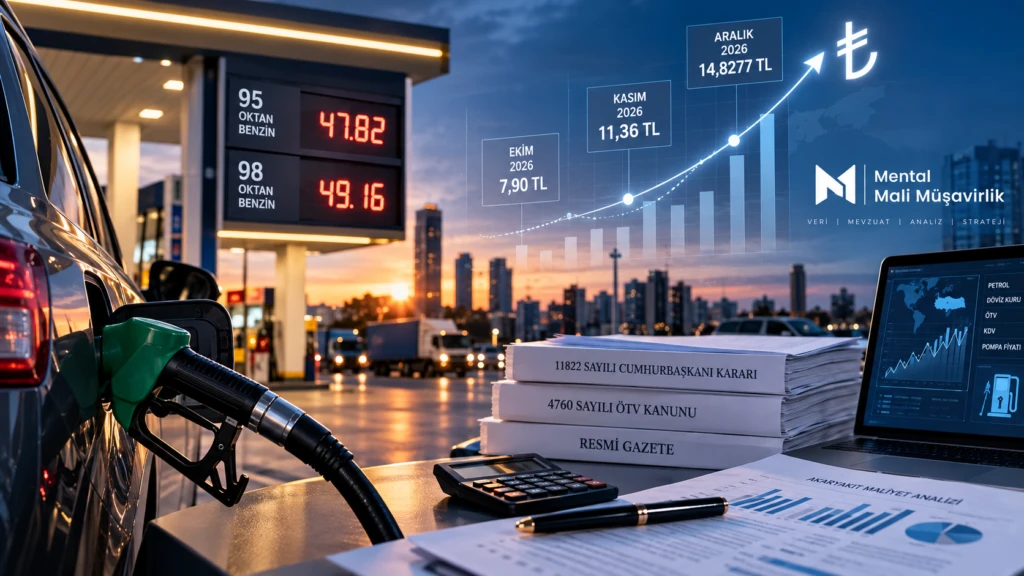
Benzinde ÖTV Kasım ve Aralıkta Kademeli Artıyor: 11822 Sayılı Cumhurbaşkanı Kararı Ne Getirdi?

Benzinde ÖTV Kasım ve Aralıkta Kademeli Artıyor: 11822 Sayılı Cumhurbaşkanı Kararı Ne Getirdi? 1 Ekim 2026 tarihli ve 33387 sayılı Resmî Gazete’de yayımlanan 11822 sayılı Cumhurbaşkanı Kararı ile 95 ve 98 oktan kurşunsuz benzine uygulanan maktu ÖTV tutarları yeniden belirlendi. Karar, yalnızca mevcut ÖTV tutarını değiştirmekle kalmıyor; Kasım ve Aralık 2026 için iki aşamalı yeni [...]
Yazıyı Okuyun

SON YAYINIMIZ

“e-Defter Gecikme Cezaları" Hakkında– Oda Başkanımız Mehmet Kuzu'nun Basın Açıklaması
YENİ

“e-Defter Gecikme Cezaları" Hakkında– Oda Başkanımız Mehmet Kuzu'nun Basın Açıklaması

İzmir de Mali Müşavirler Oda Başkanımız Mehmet Kuzu'nun Basın Açıklaması

HİZMETLERİMİZ

Uzmanlık Alanlarımız

HİZMETLERİMİZ

Uzmanlık Alanlarımız

Uzun yıllara dayanan mesleki tecrübe ve kurumsal çalışma anlayışı

MENTAL Mali Müşavirlik, mali süreçleri mevzuata uygunluk ve düzenli takip esasları çerçevesinde ele alır. Çalışma anlayışımız; şeffaf bilgilendirme, güncel mevzuat takibi ve sürdürülebilir mali yapıların oluşturulması üzerine kuruludur.

Amaç, işletmelerin mali süreçlerini sağlıklı ve düzenli bir zeminde yürütebilmelerine katkı sağlamaktır.

Kurumsal

Çalışma Yaklaşımımız

  • Mevzuata uygun ve düzenli mali süreç yönetimi
  • Güncel düzenlemelerin sürekli takibi
  • Şeffaf, anlaşılır ve güvenilir bilgilendirme
  • Planlı, disiplinli ve sürdürülebilir mali yapı yaklaşımı
  • Mesleki etik kurallar çerçevesinde kurumsal hizmet anlayışı

Mentalite

10.10.2026

Mali Müşavirlik Mesleğinin Geleceği – İnsan, Teknoloji ve Yapay Zekâ | Vol. 3

Mali Müşavirlik Mesleğinin Geleceği – İnsan, Teknoloji ve Yapay Zekâ serimizin son yazısıdır. Muhasebe ve mali müşavirlik dünyası hızlı bir dönüşüm geçiriyor. e-Fatura, e-Defter, banka entegrasyonları, otomatik muhasebeleştirme sistemleri, veri analitiği ve yapay zekâ daha önce insan tarafından yapılan birçok rutin işlemi otomatik hale getiriyor. Bu nedenle giderek daha sık şu soru soruluyor: Yapay Zekâ [...]
Yazıyı Okuyun
10.10.2026

Mali Müşavir Nasıl Olunur? SMMM Olma Süreci – SMMM Esin Özbek | Vol. 2

Mali Müşavir Nasıl Olunur? yalnızca muhasebe bilgisine sahip olmakla kazanılan bir unvan değildir. Türkiye’de Serbest Muhasebeci Mali Müşavir – SMMM olabilmek için mevzuatta belirlenen eğitim, staj, sınav ve ruhsatlandırma süreçlerinin tamamlanması gerekir. Mesleğin temel hukuki çerçevesini 3568 sayılı Kanun oluşturmaktadır. Üniversite Eğitimi SMMM olabilmek için mevzuatta belirtilen alanlarda lisans eğitiminin tamamlanması gerekir. İşletme, iktisat, maliye [...]
Yazıyı Okuyun
10.10.2026

Mali Müşavir Nedir, Ne İş Yapar? – SMMM Esin Özbek | Vol. 1

Mali Müşavir Nedir? Mali müşavir denildiğinde çoğu kişinin aklına ilk olarak muhasebe kayıtları, vergi beyannameleri ve şirketlerin resmi işlemleri gelir. Bunlar mesleğin önemli parçalarıdır; ancak günümüzde mali müşavirlik bundan çok daha geniş bir çalışma alanına sahiptir. Serbest Muhasebeci Mali Müşavir, işletmelerin mali ve vergisel süreçlerini mevzuata uygun şekilde takip eden, muhasebe kayıtlarını ve mali tabloları [...]
Yazıyı Okuyun